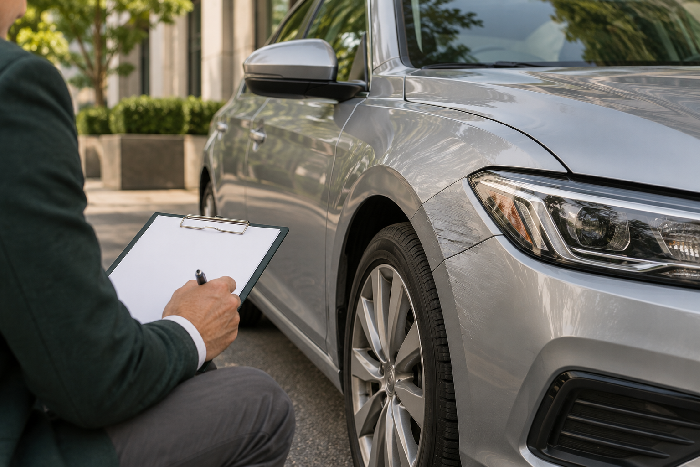
نقص قيمة السيارة بعد حادث في تركيا: تقدير القيمة السوقية والأدلة وطلب شركة التأمين ومدة الرد والتحكيم والتقادم وحدود التغطية.
1. ما المقصود بنقص قيمة السيارة؟
قد تنخفض القيمة السوقية المستعملة للسيارة رغم إصلاحها بصورة سليمة بسبب سجل الحادث والإصلاح. ويتمثل النقص القابل للتعويض في الفرق الناشئ عن الحادث بين قيمة السيارة قبله وقيمتها بعد الإصلاح، على أساس ظروف السوق بتاريخ الحادث.
ويختلف ذلك عن فاتورة الإصلاح وعن ضرر الحرمان من استعمال السيارة. فالإصلاح لا يعوض دائماً النقص السوقي، كما لا يثبت سجل الحادث تلقائياً نقصاً إيجابياً بمبلغ ثابت لكل سيارة.
تخضع مسؤولية مستغل المركبة ذات الصلة للتأمين الإلزامي للمسؤولية تجاه الغير وفق المادتين 85 و91 من قانون المرور. وللمطالبة تجاه السائق والمستغل والمؤمن أسسها، وتبقى مسؤولية المؤمن ضمن التغطية والحدود المنطبقة.
2. الخطأ والخسارة الكلية والأضرار المستثناة
- خطأ صاحب المطالبة: تستثني المادة 92/g الجزء المقابل لخطئه من التأمين الإلزامي، مع وجوب تحديد الخطأ والمساهمة السببية.
- السحب من المرور أو التخريد بسبب الضرر: تستثني المادة 92/l طلبات نقص القيمة للمركبات المحددة. ولا يجمع تعويض الخسارة الكلية مع نقص قيمة مركبة مصلحة لتعويض الضرر ذاته مرتين.
- الأضرار غير المباشرة: تستثني المادة 92/k خسارة الدخل والربح وتوقف العمل والحرمان من الإيجار ونحوها. وتختلف المطالبة المبررة تجاه السائق أو المستغل أو بموجب تغطية اختيارية مستقلة.
- الضرر المعنوي: تستثنيه المادة 92/f من التأمين الإلزامي.
تحتاج اقتصادية الإصلاح والوصف الفني والقانوني للخسارة الكلية إلى التقييم المنطبق. ولا تقدم مقارنة تكلفة الإصلاح وحدها باعتبارها جميع معايير الخسارة الكلية الإدارية الحالية. وتراعى قيمة المتبقي والمدفوعات السابقة عند بقائه لدى المتضرر لتجنب الازدواج.
في مثال افتراضي لضرر قدره 20,000 ليرة ومساهمة بالخطأ بنسبة 25%، ينتج عن هذا التخفيض وحده 15,000 ليرة قبل مسائل التغطية والإثبات والسداد. وليس تقديراً لملف حقيقي.
3. كيف يقدر مقدار التعويض؟
يجب بيان المقارنة السوقية بدلاً من ضرب قيمة السيارة بنسبة ثابتة غير مفسرة. وتشمل العناصر النوع والطراز والعمر والمسافة والتجهيز والأضرار السابقة والأجزاء الجديدة المتضررة والإصلاح والسوق بتاريخ الحادث.
لا يبرر الضرر السابق افتراض نقص جديد في كل حادث، ولا افتراض استحالة أي نقص لاحق. بل يُفحص الأثر الإضافي للضرر المعين.
- احفظ صور الحادث المؤرخة وتقرير الضرر وفواتير الإصلاح.
- حدد الأجزاء المدهونة والمصلحة والمستبدلة بدقة.
- احتفظ بمعلومات المسافة والأضرار السابقة.
- استخدم أمثلة سوقية قابلة للمقارنة؛ فسعر الإعلان ليس بالضرورة سعر بيع منجز.
- اطلب حساب خبرة يمكن مراجعة افتراضاته وطريقته وحسوماته.
تعلق حكم الدائرة الحقوقية الرابعة بمحكمة النقض، E.2023/3731، K.2025/1533، بتاريخ 3 فبراير 2025 بالتغطية الاختيارية بعد مدفوعات التأمين الإلزامي. وأيد القرار وقبل معيار الخبير بمقارنة القيمة قبل الحادث وبعد الإصلاح. ولا يعني ذلك تطابق تغطية جميع الوثائق الاختيارية.
4. الطلب المكتوب للمؤمن قبل الإجراءات
تشترط المادة 97 توجيه طلب مكتوب لشركة تأمين المسؤولية المرورية الإلزامية قبل رفع المطالبة المشمولة أمام المحكمة. حدد الوثيقة والحادث ونقص القيمة المطلوب وقدم المستندات ذات الصلة بقناة رسمية مع إثبات الاستلام.
إذا لم يرد المؤمن كتابة خلال 15 يوماً، أو بقي نزاع لأن الرد لا يفي بالطلب، يمكن تقييم الدعوى أو التحكيم التأميني وفق شروط الطريق المختار. فالرفض النهائي والسكوت حالتان مختلفتان، ولا تفترض وجوب انتظار إضافي بعد كل رفض نهائي.
تميز إرشادات لجنة التحكيم التأميني الرسمية 15 يوماً لتأمين المرور عن القاعدة العامة البالغة 15 يوم عمل للفروع الأخرى. فتُقرأ المادة 30/13 من قانون التأمين مع الحكم المروري الخاص ونوع المطالبة.
لا يمنع عدم عضوية المؤمن بذاته التحكيم القانوني في التأمين الإلزامي وفق المادة 30/1، مع الشروط الزمنية وغيرها. أما الاختياري فتُفحص فيه العضوية وتاريخ الوثيقة والنطاق على حدة.
لا يجيز حكم قديم يناقش الفائدة عند غياب طلب مسبق تجاهل شرط الطلب الحالي. ويجب أيضاً فحص المحكمة المختصة وأي وساطة إلزامية مستقلة وقبول الدعوى إجرائياً.
5. المستندات واختيار المحكمة أو التحكيم
- حدد المركبة الأخرى وسائقها ومستغلها ووثيقة التأمين.
- جهز محضر الحادث والصور وبيانات التسجيل وأدلة الخطأ المتاحة.
- أرفق فواتير الإصلاح وقائمة القطع وتقارير الخبرة وأدلة نقص القيمة.
- بين الضرر المطلوب بوضوح وقدم بيانات المطالب والدفع اللازمة بالقناة الرسمية.
- احتفظ بالطلب الكامل وإثبات التسليم والرد النهائي أو دليل عدم الرد.
- قبل اختيار الجهة، افحص الرسوم وأتعاب التمثيل والاختصاص والتغطية والتقادم وأثر القضية القائمة.
تقيد المادة 30/14 اللجوء للجنة في النزاعات المعروضة بالفعل على المحكمة أو هيئة منازعات المستهلك المحددة. فلا يفترض جواز متابعة الطريقين بالتوازي للنزاع نفسه.
قد تتغير رسوم التحكيم وحدود الاعتراض والطعن، فتراجع الإرشادات الرسمية الحالية بدلاً من مبلغ تاريخي ورد في خلاصة حكم.
6. ثمانية أيام عمل والإعذار والفائدة
تلزم المادة 99 المؤمن بأداء المبالغ المشمولة ضمن الحد المنطبق خلال ثمانية أيام عمل من استلام المستندات المطلوبة بالشروط العامة للتأمين الإلزامي. ويهم اكتمال المستندات وتاريخ وصولها.
تختلف مهلة الأداء عن مدة الرد البالغة 15 يوماً للتصعيد وفق المادة 97. ويحسب الإعذار والفائدة بحسب الاستلام وأيام العمل ومضمون الطلب، ولا يبدأان من الحادث لكل مؤمن تلقائياً.
ويُفحص إعذار السائق والمستغل الناشئ عن الفعل الضار مستقلاً، بما فيه المادة 117/2 من قانون الالتزامات. ولنوع الفائدة ومعدلها والمدفوعات تقييم مستقل.
في حكم الدائرة الحقوقية السابعة عشرة، E.2016/6839، K.2016/8361، بتاريخ 29 سبتمبر 2016، طلبت المحكمة تقديراً سوقياً سليماً وفحص إخطار المؤمن ومدة ثمانية أيام عمل. أما مناقشة الإعذار دون طلب سابق فترتبط بالملف التاريخي ولا تخلط بالشرط الإجرائي الحالي.
تخص إضافة 2026 إلى المادة 55 الخسائر المحددة في القدرة على الكسب وفقد الإعالة، ولا تجعل نقص قيمة المركبة فئة جديدة لبدء الفائدة. فلا تنقل إلى الضرر المالي لمجرد نشوئه عن حادث مرور.
7. التقادم: سنتان وعشر سنوات مع الاستثناءات
تقرر المادة 109 في الأصل سنتين من العلم بالضرر والمسؤول عن التعويض، وعلى كل حال عشر سنوات من الحادث، للمطالبات المالية المحددة.
إذا نشأت المطالبة عن فعل معاقب عليه جنائياً وقرر القانون الجنائي تقادماً أطول، نصت الفقرة الثانية على تطبيقه. ويجب تحقق شروطه؛ فلا يخصص لكل اصطدام مالي بسيط تقادم جنائي أطول تلقائياً.
يُفحص الانقطاع والوقف مستقلاً، وتربط المادة 109 الانقطاع تجاه المسؤول والمؤمن. ولا يفترض أن مجرد تقديم طلب للشركة يحفظ كل مدة تقادم.
قد تثير زيادة المطالبة لاحقاً مسألة التقادم بحسب نوع الدعوى والطلب الأصلي والإجراء. وليس حكم تاريخي بشأن تعديل الطلب قاعدة لكل دعوى غير محددة المقدار. ويُفحص طريق المحكمة أو التحكيم قبل الاعتماد على الزيادة.
8. حدود الوثيقة والتأمين الاختياري والكاسكو
قد تستهلك تكاليف الإصلاح ونقص القيمة من التغطية المالية ذات الصلة. حدد فترة الوثيقة وحدود المركبة والحادث والمطالبات الأخرى والمدفوعات السابقة والتغطية الباقية. ولا يسقط حد المؤمن بالضرورة الرصيد المستحق قانوناً على السائق أو المستغل.
قد يصبح تأمين المسؤولية الاختياري المعروف بـİMM مهماً فوق الإلزامي، لكن تفحص الأخطار والاستثناءات والحدود الفرعية وشروط بدء التغطية. وليس مصدراً تلقائياً لكل مبلغ متبقٍ.
الكاسكو الخاص بمركبتك عقد مستقل. ولا تشمل تغطية الإصلاح نقص القيمة تلقائياً؛ فقد يلزم شرط إضافي بحدوده. ولا يخلط قسم İMM في وثيقة مركبة بتغطية نقص قيمة سيارتك نفسها.
راجع الإبراء والتسوية وترتيبات المتبقي والمدفوعات قبل قبول تسوية نهائية. ولا يسترد الضرر ذاته مرتين من جهات مختلفة.
9. قائمة عملية بعد الحادث
احفظ الوقائع
وثق الموقع والضرر بأمان واحصل على المحضر المناسب وبيانات المركبات والتأمين. صور الضرر قبل الإصلاح واحتفظ بالأصول.
افصل المطالبات
ميز الإصلاح ونقص القيمة والحرمان من الاستعمال وغيره؛ فلكل منها أدلة وتغطية مختلفة.
قدم طلباً موثقاً
استخدم قناة المؤمن الرسمية وأرسل المستندات واحتفظ بإثبات الوصول والرد والتواريخ.
راجع الطريق
افحص الخطأ وطريقة الخبرة وحدود الوثيقة والتغطية الباقية والتقادم وشروط الدعوى أو التحكيم.
10. التشريعات ومصادر الأحكام
- قانون المرور رقم 2918: المواد 85 و90–92 و97 و99 و109.
- قانون التأمين رقم 5684: المادة 30.
- قانون الالتزامات رقم 6098: المواد 49–52 و55 و117.
- لجنة التحكيم التأميني: كيفية التقديم.
- الأسئلة الرسمية الشائعة للجنة.
- البحث الرسمي عن أحكام محكمة النقض: الدائرة الرابعة E.2023/3731، K.2025/1533، 03.02.2025؛ والدائرة السابعة عشرة E.2016/6839، K.2016/8361، 29.09.2016.
قرئ الحكمان المذكوران في سياقهما الواقعي والإجرائي، ولا تعد الحدود والمبالغ والملابسات القديمة أرقاماً أو قواعد حالية لكل مطالبة.
معلومات عامة
معلومات عامة عن القانون التركي راجعت في أكتوبر 2026. يحتاج تاريخ الحادث والوثيقة والضرر الفعلي والخطأ والتغطية والإجراء إلى تقييم فردي. لا تتضمن المقالة وعداً بتعويض محدد، والنص التركي هو المرجع.